Il mercato mondiale dello zucchero è sempre più sotto pressione, con prezzi in aumento di quasi il 25% dall'inizio dell'anno, spinti dalla riduzione dell'offerta globale. Secondo un'analisi di Coface, tra i leader mondiali nell'assicurazione del credito e nella gestione del rischio commerciale, a pesare sono soprattutto gli effetti di El Niño sui raccolti dei principali Paesi produttori, il crescente impiego della canna da zucchero per la produzione di biocarburanti e le restrizioni alle esportazioni. Una combinazione di fattori che rischia di accentuare lo squilibrio tra domanda e offerta e di mantenere elevati i prezzi anche nei prossimi mesi.
Offerta mondiale in calo e prezzi ai massimi da quasi due anni
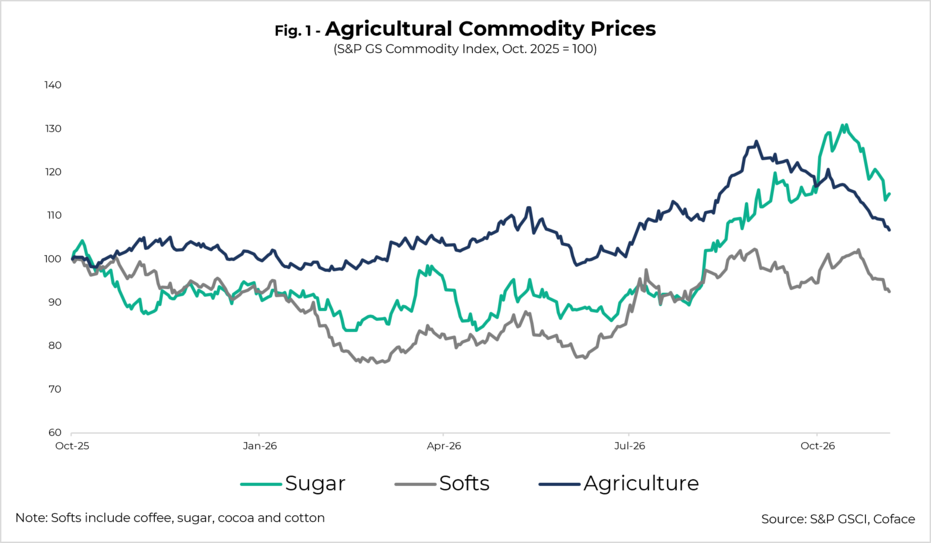
Mentre la maggior parte delle materie prime agricole ha registrato un andamento relativamente stabile dall'inizio della nuova campagna commerciale, lo zucchero continua a distinguersi per la crescita dei prezzi. Da inizio settembre, l'indice S&P GSCI Agriculture1 è diminuito del 16%, mentre quello relativo allo zucchero è aumentato dell'1%. Dall'inizio del 2026, il prezzo di riferimento dello zucchero grezzo2 è salito di circa il 25%, superando a metà ottobre 450 dollari per tonnellata, il livello più elevato degli ultimi due anni.
Data for graph in .xlsx format
Con una domanda sostanzialmente stabile, sono soprattutto le condizioni dell'offerta a determinare l'andamento dei prezzi. Tre i principali fattori alla base dei rincari:
- le condizioni climatiche avverse legate a El Niño,
- la crescita della produzione di etanolo sostenuta dall'aumento dei prezzi del petrolio,
- restrizioni commerciali introdotte da alcuni Paesi produttori.
Secondo le ultime previsioni dell'International Sugar Organization3, il mercato mondiale dello zucchero dovrebbe registrare un deficit di 200.000 tonnellate nella campagna 2026/2027, dopo il surplus di 1,1 milioni di tonnellate della stagione precedente. La contrazione della produzione attesa nelle principali aree produttrici, che rappresentano complessivamente oltre la metà dell'offerta mondiale, potrebbe tuttavia rendere il deficit ancora più ampio, alimentando ulteriori tensioni sui prezzi.
El Niño mette in difficoltà i principali produttori mondiali
Gli effetti delle anomalie climatiche stanno già incidendo sulla produzione di zucchero in diversi Paesi.
In Brasile, primo produttore mondiale con il 23,5% della produzione globale, le forti piogge registrate tra settembre e inizio ottobre nella regione centro-meridionale, da cui proviene oltre il 90% dello zucchero nazionale, hanno ostacolato le ultime fasi della raccolta e della lavorazione della canna da zucchero.
Le precipitazioni eccezionali hanno reso più difficile l'accesso alle piantagioni e aumentato il contenuto d'acqua della canna, riducendone la concentrazione zuccherina. Di conseguenza, tra marzo e settembre, il volume di canna lavorata è diminuito del 2,9% rispetto allo stesso periodo dell'anno precedente, attestandosi a 510 milioni di tonnellate.
Anche l'India, secondo produttore mondiale con una quota del 16%, sta risentendo delle condizioni climatiche sfavorevoli. Il monsone di sud-ovest, fondamentale per la crescita della canna da zucchero tra giugno e settembre, si è concluso con precipitazioni inferiori del 12,6% rispetto alla media nazionale, compromettendo lo sviluppo delle coltivazioni e le rese attese.
La situazione è particolarmente delicata anche in Thailandia, quinto produttore mondiale con una quota del 6%, ma secondo esportatore dopo il Brasile. Per la campagna 2026/2027 si prevede un calo della produzione del 17%, a meno di 10 milioni di tonnellate.
Questi sviluppi sono direttamente collegati all'intensità eccezionale dell'attuale fenomeno di El Niño, i cui effetti sulla produzione agricola potrebbero protrarsi almeno fino al primo trimestre del 2027.
In Unione europea, terzo produttore mondiale con una quota dell'8%, sono state invece le ondate di calore record dell'estate a danneggiare i raccolti di barbabietola da zucchero, indipendentemente da El Niño. La produzione europea di zucchero è quindi prevista in calo del 20% nella campagna 2026/2027, a circa 13,5 milioni di tonnellate
Biocarburanti: cresce la produzione di etanolo e diminuisce lo zucchero disponibile
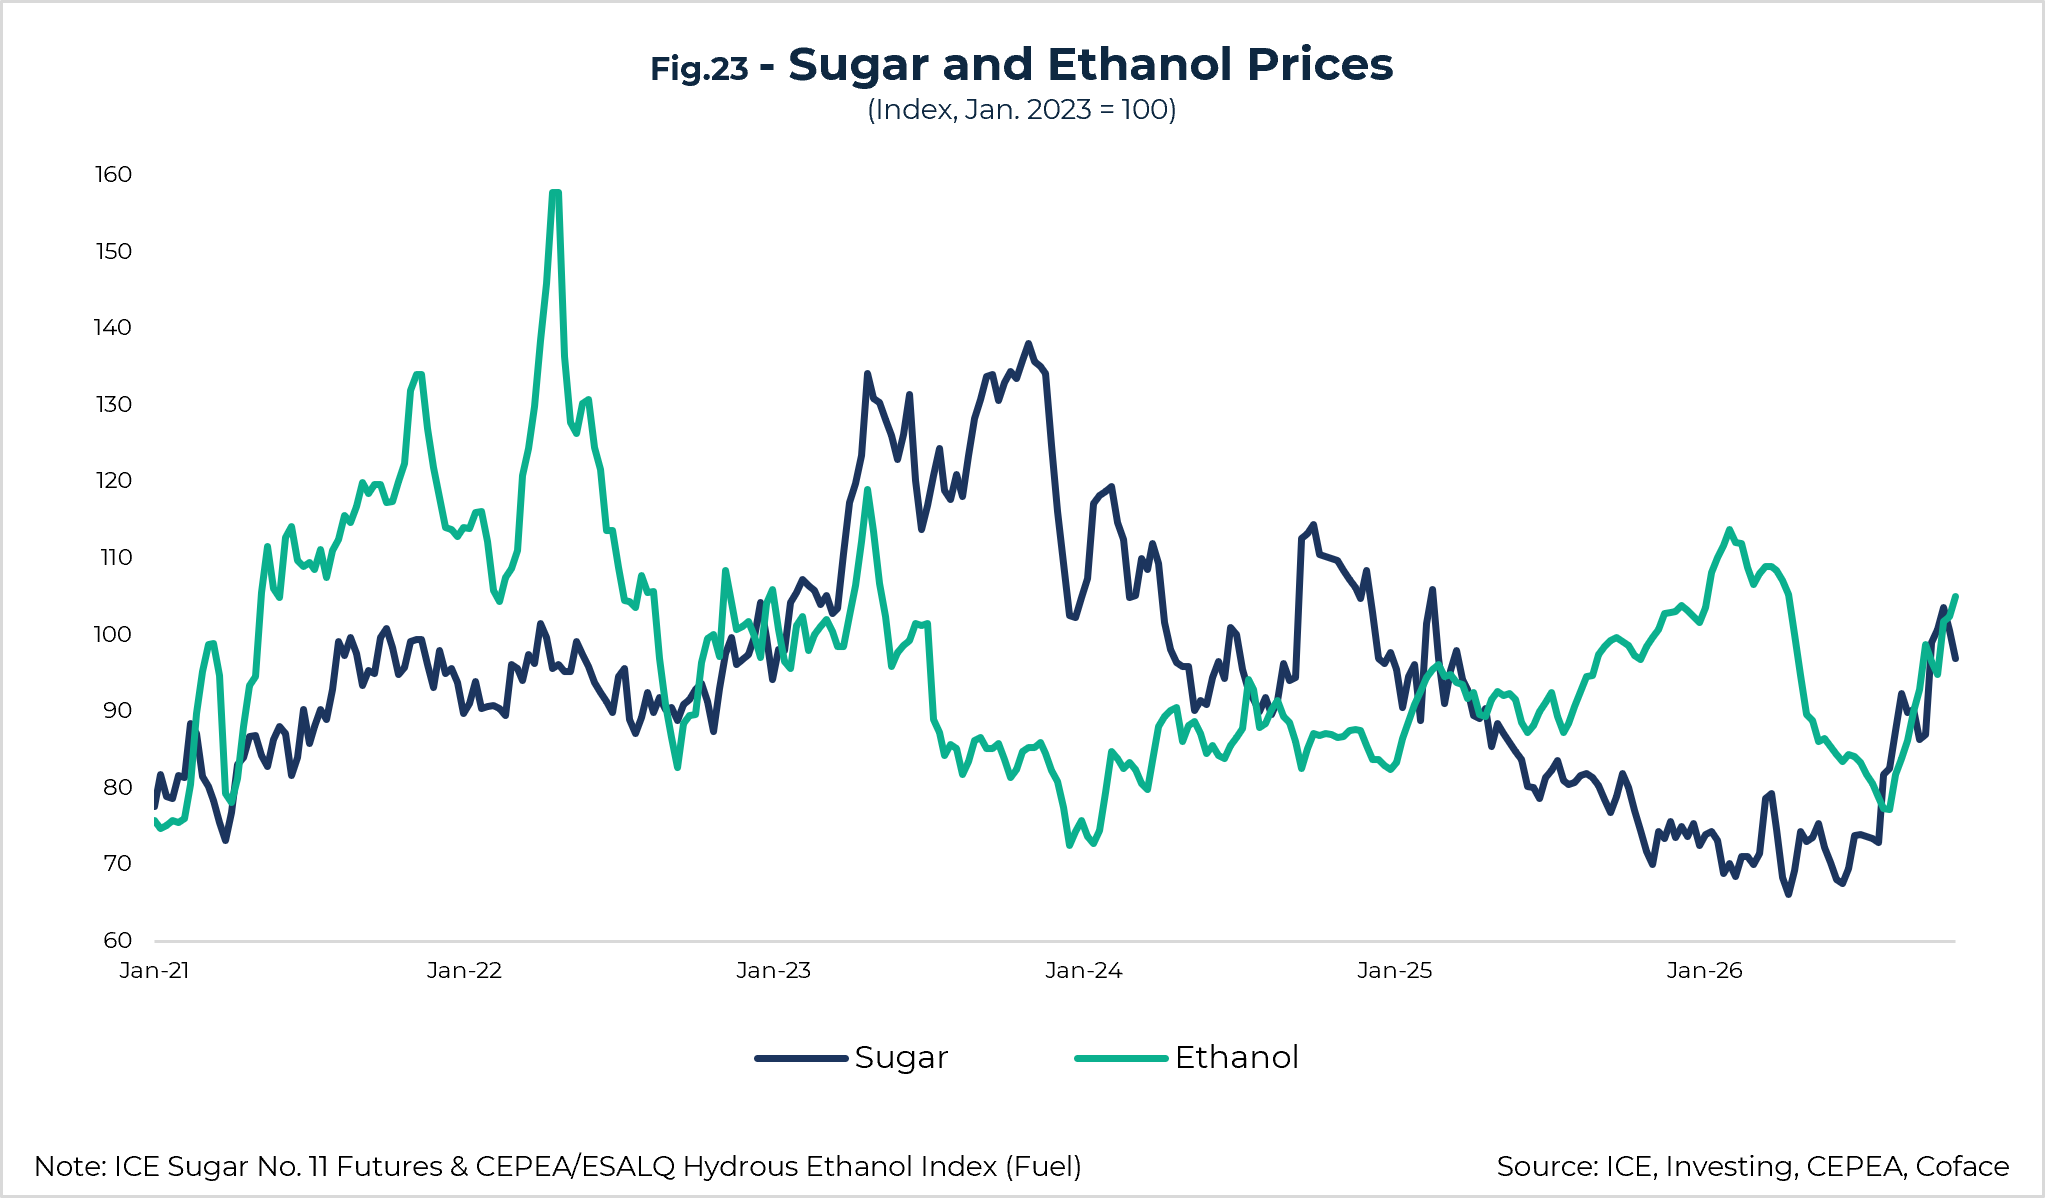
Oltre alle condizioni climatiche, a ridurre strutturalmente la disponibilità di zucchero sul mercato mondiale è il crescente utilizzo della canna da zucchero per la produzione di etanolo.
Negli ultimi anni, Brasile e India hanno progressivamente aumentato le percentuali obbligatorie di etanolo da miscelare ai carburanti, con l'obiettivo di ridurre la dipendenza dalle importazioni di benzina e diesel.
A luglio, il Brasile ha innalzato la quota obbligatoria di etanolo dal 30% al 32%, misura prevista fino a gennaio 2027. L'India, invece, ha raggiunto già nel 2025 l'obiettivo del 20%, inizialmente fissato per il 2030.
Ogni aumento della quota di miscelazione comporta una maggiore destinazione della canna da zucchero alla produzione di etanolo, sottraendo materia prima all'industria zuccheriera.
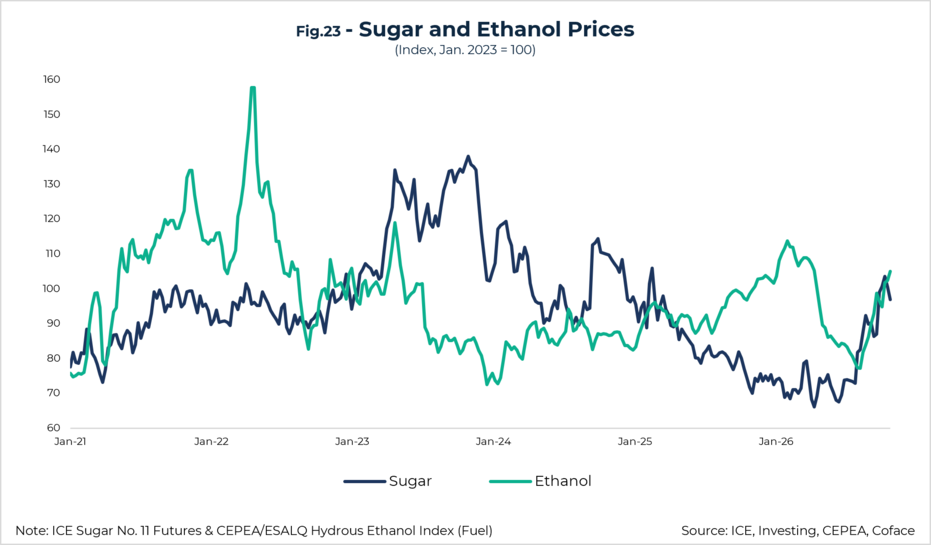
Il rialzo dei prezzi del petrolio dall'inizio del conflitto in Iran, unito alla debolezza delle quotazioni dello zucchero nella prima metà dell'anno, ha ulteriormente incentivato questa tendenza.
Nel Brasile centro-meridionale, durante i primi cinque mesi della campagna 2026/2027, la quota di canna destinata alla produzione di zucchero è scesa sotto il 47%, rispetto a quasi il 53% dell'anno precedente.
Nonostante il recente aumento delle quotazioni dello zucchero abbia reso nuovamente più conveniente la sua produzione rispetto a quella di etanolo, gli aggiustamenti dei produttori brasiliani difficilmente riusciranno a compensare interamente il calo accumulato. A metà ottobre, infatti, la produzione di zucchero risultava inferiore del 14,6% rispetto alla campagna precedente, mentre quella di etanolo era cresciuta del 4,3%.
Data for graph in .xlsx format
Restrizioni alle esportazioni: l'India aumenta la pressione sul mercato globale
A rendere ancora più complesso il quadro internazionale contribuiscono le restrizioni commerciali introdotte dall'India, che fino al 2023 rappresentava il secondo esportatore mondiale di zucchero.
Negli ultimi anni il Paese ha progressivamente ridotto le esportazioni, fino a vietarle quasi completamente nel maggio 2026, con l'obiettivo di proteggere il mercato interno e garantire la disponibilità del prodotto.
Parallelamente, le autorità indiane hanno autorizzato l'importazione di un milione di tonnellate di zucchero grezzo, attraverso un contingente tariffario valido fino al 31 ottobre, e hanno disposto il divieto di utilizzare la canna da zucchero per produrre etanolo a partire dal 1° novembre.
Queste misure dovrebbero consentire all'India di mantenere 28 milioni di tonnellate di zucchero destinate al consumo interno nella campagna 2026/2027, in linea con la stagione precedente. Dei 31 milioni di tonnellate di zucchero prodotti, infatti, 3 milioni erano destinati alla produzione di etanolo.
La chiusura del mercato indiano alle esportazioni accentua tuttavia la dipendenza degli scambi internazionali dal Brasile, che rappresenta già il 55% delle esportazioni mondiali di zucchero. Una concentrazione che rende il mercato globale particolarmente vulnerabile a eventuali problemi produttivi localizzati nel Paese sudamericano, con il rischio di nuove tensioni sui prezzi.
L'aumento dei prezzi dello zucchero evidenzia quanto il mercato delle materie prime agricole sia oggi esposto a una combinazione di fattori climatici, energetici e di politiche commerciali degli Stati di origine delle merci. La riduzione dei raccolti nei principali Paesi produttori, insieme al crescente impiego della canna da zucchero per la produzione di etanolo e alle restrizioni alle esportazioni, sta creando nuove tensioni sull'offerta mondiale, con il rischio di ulteriori rincari nei prossimi mesi.
Le conseguenze possono essere significative anche per le imprese italiane, soprattutto per quelle dell'industria alimentare, che potrebbero trovarsi a sostenere costi di approvvigionamento più elevati e una crescente pressione sui margini. È strategico monitorare l'andamento dei mercati e la solidità dei partner commerciali, adottando strumenti adeguati di gestione del rischio per la crescita e protezione del business.
commenta Pietro Vargiu, Country Manager Coface Italia.
1 Indice composito di riferimento dei prezzi delle materie prime agricole a livello mondiale.
2 ICE Sugar No. 11 Future. (Contratto futures sullo zucchero grezzo n. 11, quotato all’ICE (Intercontinental Exchange)
3 Rapporto trimestrale sulle prospettive di mercato – agosto 2026.