Mentre l’industria europea fatica ancora a recuperare terreno dopo gli shock energetici e geopolitici degli ultimi anni, la Spagna si distingue per una maggiore capacità di tenuta. La produzione manifatturiera ha già superato i livelli precedenti alla guerra in Ucraina, sostenuta da un tessuto industriale più diversificato, costi del lavoro competitivi e dalla forte crescita delle energie rinnovabili. Restano, tuttavia, alcune criticità strutturali, in particolare sul fronte della produttività e delle infrastrutture elettriche. È quanto emerge dall’ultima analisi di Coface, tra i leader mondiali nell’assicurazione del credito e nella gestione del rischio commerciale.
Dati chiave
- 43%: il costo orario del lavoro nell’industria manifatturiera spagnola rispetto alla Germania
- 58%: la quota delle energie rinnovabili nel mix elettrico spagnolo nel 2024
Mentre il cuore industriale europeo continua a risentire degli shock degli ultimi anni, l’industria spagnola mostra un maggiore dinamismo.
La sua resilienza poggia su una base produttiva diversificata, costi competitivi e un importante potenziale energetico. La vera sfida sarà ora trasformare questi vantaggi in una crescita duratura della produttività.
commenta Laurine PIVIDAL, economista Coface per l’Europa meridionale.
Un’industria che cresce mentre i principali partner europei rallentano
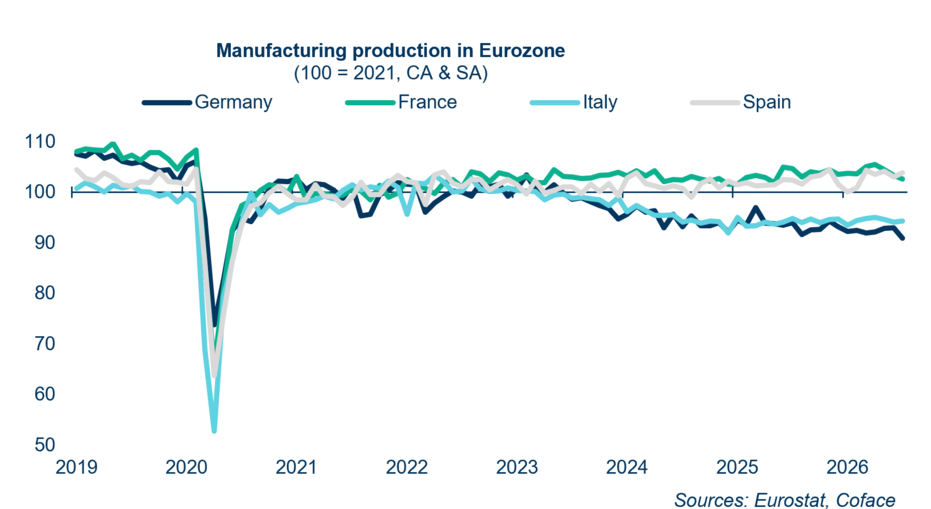
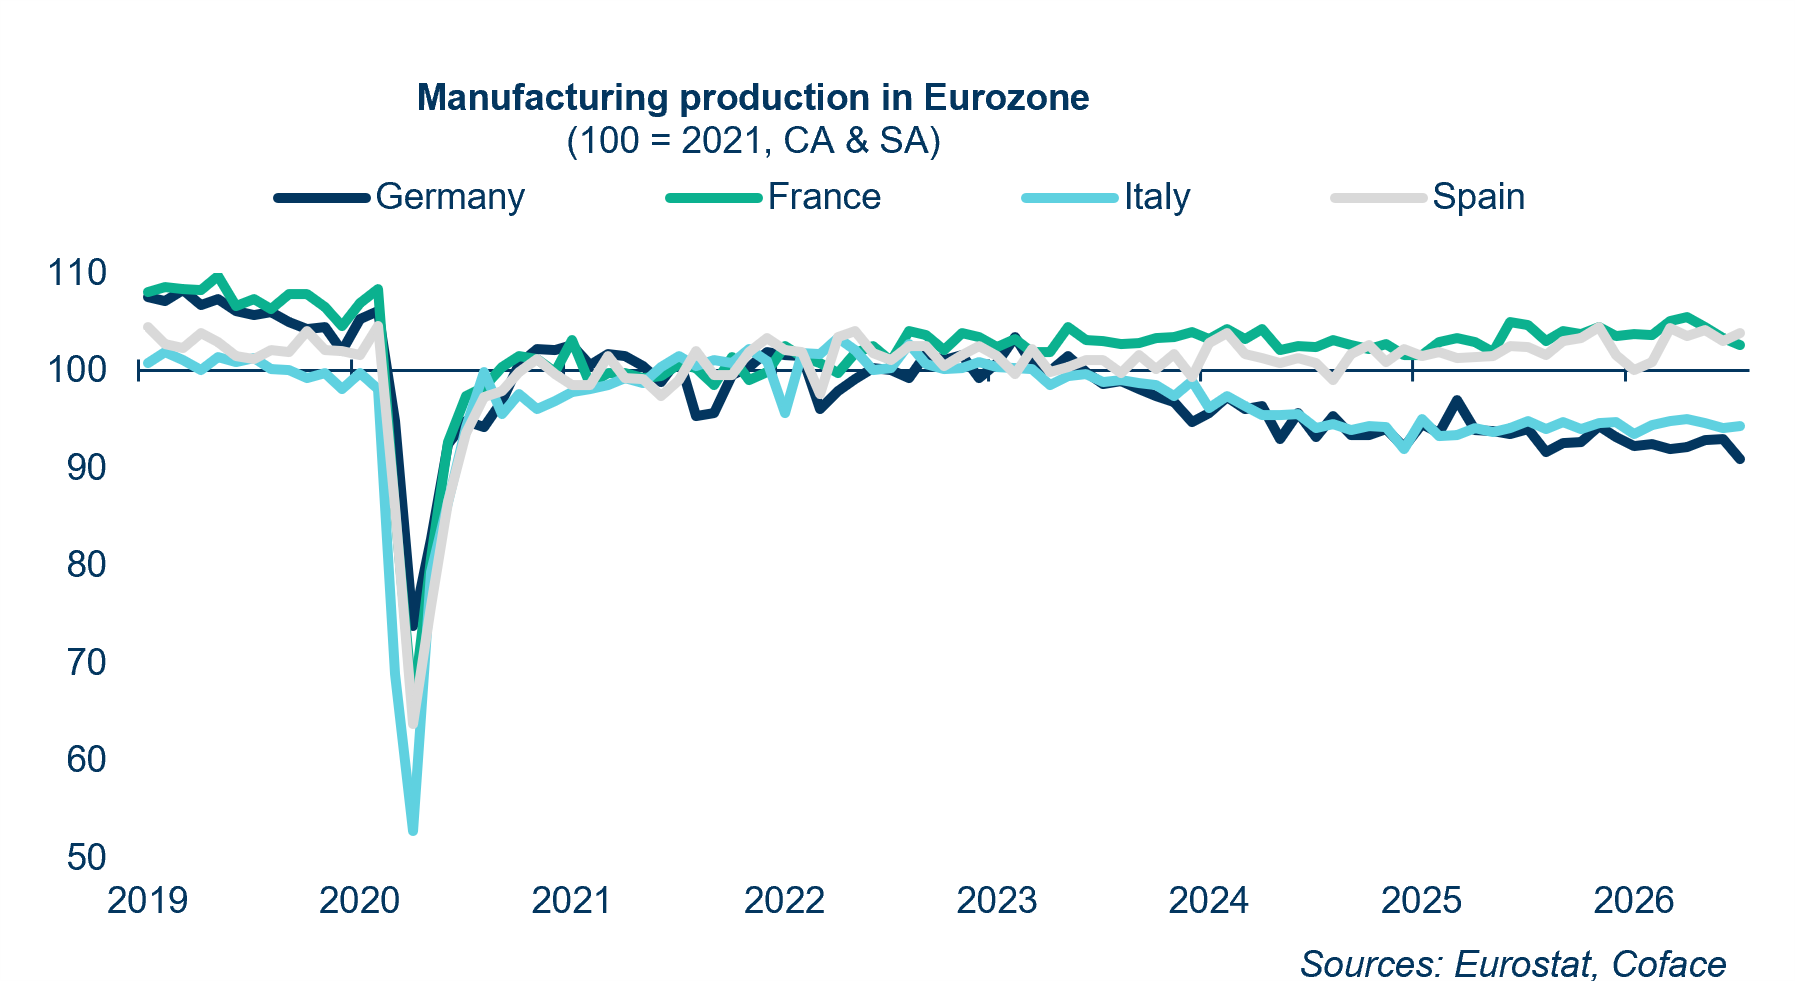
Dal 2022 la Spagna si è affermata come una delle economie più dinamiche d’Europa, con tassi di crescita annui da due a sei volte superiori a quelli dell’Unione europea. Una tendenza che trova riscontro anche nell’industria: la produzione manifatturiera spagnola ha già superato i livelli precedenti alla guerra in Ucraina, mentre Germania e Italia non hanno ancora recuperato pienamente.
A sostenere questa performance contribuisce una struttura industriale più favorevole. Germania e Italia rimangono fortemente esposte a comparti particolarmente colpiti dalla crisi energetica, come automotive, meccanica e lavorazione dei metalli. La Spagna beneficia invece di una maggiore diversificazione e del buon andamento di settori ad alto valore aggiunto, tra cui farmaceutica, apparecchiature elettriche ed elettronica, oltre che di alcuni comparti ad alta intensità energetica come carta, plastica e chimica.
Il dinamismo spagnolo non riguarda soltanto il mercato interno. Dal 2015 la Spagna è riuscita a mantenere stabile la propria quota di mercato nelle esportazioni all’interno dell’Unione europea, mentre Germania e Francia hanno registrato una progressiva riduzione.
Data used for the graph in .xlsx format
Il vantaggio del costo del lavoro, ma la produttività resta il nodo
Uno dei principali punti di forza dell’industria spagnola continua a essere il costo del lavoro. Nel 2025, nel manifatturiero, il costo orario è risultato inferiore del 40% rispetto alla Francia e del 43% rispetto alla Germania. Un divario che consente alla Spagna di rimanere competitiva e, per il momento, di compensare una produttività più bassa.
Questo vantaggio potrebbe però ridursi nel tempo. Tra il 2022 e il 2025 il costo orario del lavoro nel manifatturiero è aumentato del 15%, mentre la produttività reale è cresciuta di meno del 3%. Parallelamente, la creazione di nuovi posti di lavoro si è concentrata soprattutto nei settori a minore valore aggiunto.
Il rischio è quindi che, se la crescita dei salari continuerà a superare quella della produttività, uno dei principali fattori alla base della competitività dell’industria spagnola possa progressivamente indebolirsi
Rinnovabili, un vantaggio competitivo ancora da sfruttare pienamente
La rapida espansione dell’energia solare ed eolica ha trasformato profondamente il sistema elettrico spagnolo. Nel 2024 le fonti rinnovabili hanno rappresentato il 58% del mix elettrico nazionale, riducendo sensibilmente la dipendenza dal gas rispetto alle altre grandi economie europee.
Data used for the graph in .xlsx format
All’inizio del 2026, infatti, il gas ha determinato il prezzo dell’elettricità in Spagna soltanto nel 15% delle ore, contro l’89% registrato in Italia. Una minore esposizione che riduce la vulnerabilità del Paese agli shock energetici e ha contribuito a fare della Spagna il principale mercato europeo per i PPA – Power Purchase Agreement – con circa un quarto della capacità complessivamente contrattualizzata.
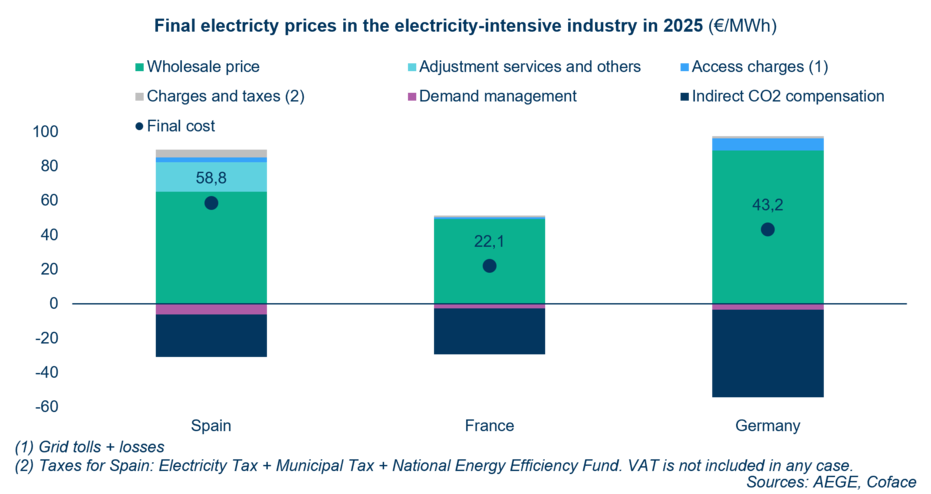
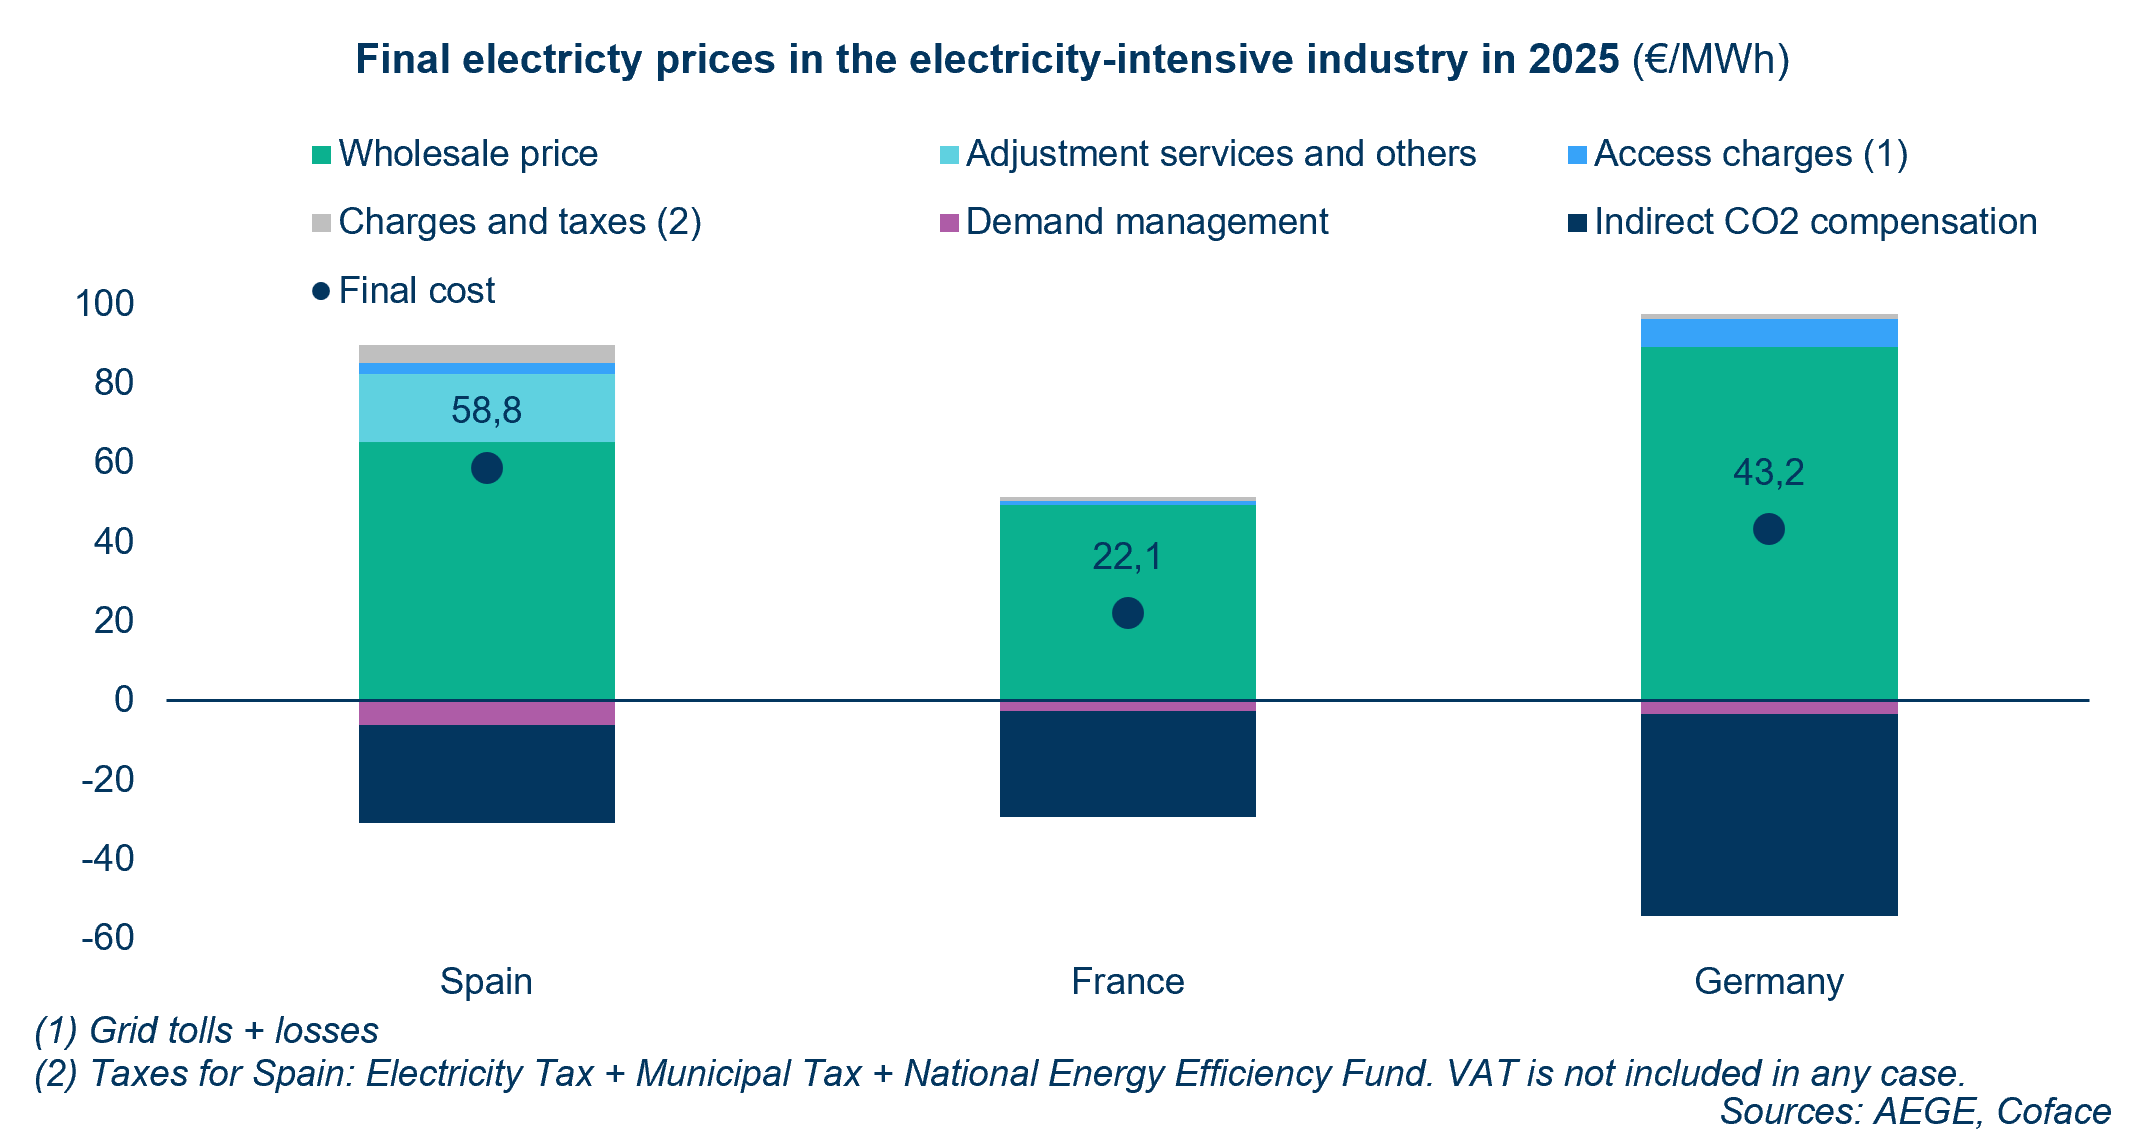
Il vantaggio sui prezzi all’ingrosso, tuttavia, non si riflette ancora pienamente sulle bollette delle imprese manifatturiere. Tra le ragioni figurano minori sussidi, costi di rete più elevati e soprattutto il ritardo degli investimenti nelle infrastrutture elettriche e nei sistemi di accumulo.
Per ogni dollaro investito nelle energie rinnovabili, la Spagna destina appena 0,30 dollari alla rete elettrica, contro circa 0,70 dollari nella maggior parte dei Paesi europei. I limiti della rete hanno contribuito nel 2025 a impedire l’utilizzo di una quota della produzione rinnovabile che ha raggiunto l’11%.
La maggiore resilienza mostrata dall’industria spagnola evidenzia quanto la diversificazione produttiva, la competitività dei costi e l’accesso all’energia possano fare la differenza in una fase particolarmente complessa per il manifatturiero europeo.
La Spagna può contare su condizioni favorevoli, a partire dalla forte crescita delle rinnovabili e da un costo del lavoro ancora inferiore rispetto alle principali economie del continente. Si tratta però di vantaggi che non possono essere dati per acquisiti: il divario tra crescita dei salari e produttività e la necessità di adeguare le infrastrutture elettriche rappresentano sfide importanti. Per consolidare questa traiettoria sarà quindi fondamentale trasformare gli attuali punti di forza in maggiore produttività, capacità di investimento e competitività nel lungo periodo.
afferma Ernesto De Martinis, CEO Coface Mediterranean & Africa Region e Board Member.
Infrastrutture e produttività decisive per il futuro
Il potenziale energetico spagnolo potrebbe tradursi in un vantaggio competitivo ancora più significativo nel prossimo decennio. La prevista eliminazione nel 2030 dei meccanismi tedeschi di sostegno alle industrie ad alta intensità energetica, qualora confermata, e il recente piano spagnolo che prevede ulteriori 17,9 miliardi di euro di investimenti nella rete elettrica potrebbero rafforzare ulteriormente la posizione del Paese.
Con il procedere della decarbonizzazione dell’industria, la possibilità di accedere a energia rinnovabile a prezzi competitivi è infatti destinata ad assumere un peso crescente nelle scelte di investimento e nella competitività delle imprese.
Per la Spagna, la sfida sarà quindi trasformare gli attuali vantaggi – diversificazione industriale, costi competitivi e disponibilità di energia rinnovabile – in fattori strutturali di crescita, intervenendo sui due principali punti deboli: produttività e infrastrutture elettriche.